STRATEGIEN FÜR STABILE UND PLANBARE EINNAHMEN
Je nach individuellem Ziel, Depotgröße und Risikoneigung bietet der systematische Handel mit Optionen vielseitige Ansätze. In meinen Coachings vermittle ich keine „One-Size-Fits-All“-Strategie, sondern stelle dir mein bewährtes Set an unterschiedlichen Strategien zur Verfügung, das individuell auf deine Situation angepasst werden kann. Dabei gliedern sich die Ansätze in vier zentrale Bausteine:
I. 0-DTE-STRATEGIEN
Für maximale Flexibilität und minimalen Stress: am selben Tag rein in den Trade und auch wieder raus, ohne Übernachtrisiko.
II. CASHFLOW-STRATEGIEN
Für planbare Prämienströme in jeder Marktphase durch regelbasierte Einstiege, gezielte Optionsprämien und konsequentes Risikomanagement.
III. HIGH-WIN-STRATEGIEN
Für kontrolliertes Wachstum durch robuste Setups mit hoher Erfolgswahrscheinlichkeit.
IV. DEFINED-RISK-STRATEGIEN
Effizientes, kurzfristiges und strukturiertes Handeln mit auf das eingesetzte Kapital begrenztem maximalem Risiko, einer stabilen Kapitalkurve und einem hohen MAR-Ratio.
I. 0-DTE-STRATEGIEN
Systematischer, regelbasierter 0-DTE/Intraday-Handel von kurzfristigen Einkommensstrategien mit folgenden Vorteilen: kein Risiko eines Overnight Gaps, kurze Haltedauer, Vermeidung des Slippage-Risikos beim Ausstieg, geringer Drawdown und attraktive Renditen.
Die Performance für den gleichzeitigen Handel aller 0-DTE-Strategien im Vergleich zum S&P 500 seit Einführung der täglichen Optionen im SPX, im Bärenmarkt 2022 sowie seit der US-Wahl von Donald Trump im November 2024 findest Du hier:
Download 0 DTE Performance-Vergleich
0 DTE, Bull Put Spread Open Range Breakout
SPX
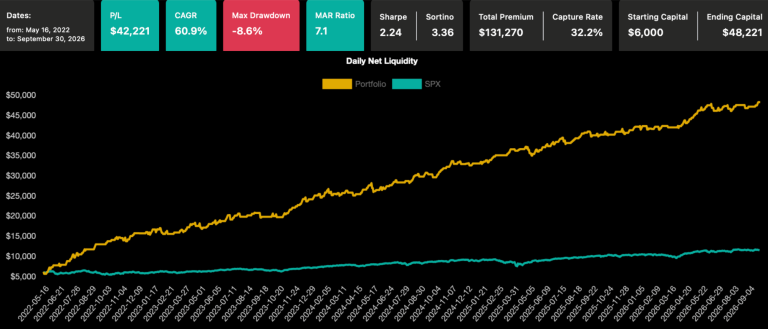
Diese 0-DTE-Strategie kombiniert einen Bull Put Spread mit einem Opening-Range-Breakout-Signal. Zu Beginn des Handelstages wird zunächst die erste Handelsspanne des SPX beobachtet. Erst wenn der Markt anschließend nach oben aus dieser Range ausbricht und die zusätzlichen Marktfilter ein günstiges Umfeld bestätigen, wird ein Trade eröffnet.
Der Edge entsteht aus der Kombination aus Marktbewegung, regelbasiertem Einstieg und schnellem Zeitwertverfall am Verfallstag. Im Gegensatz zu einem rein zeitgesteuerten Einstieg wird also nicht jeden Tag automatisch gehandelt: Kein bestätigter Breakout bedeutet keinen Trade.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis September 2026:
- Kapitaleinsatz: 6.000 $
- Kapitalrendite: > 60 %
- Profit je Trade: 107 $
- MAR: 7,1
- Trefferquote: 75,9 %
Erfahre mehr zu der Strategie:
Download 0DTE Bull Put Spread ORB
0 DTE, Bull Put Spread
(4 Einstiege)
SPX
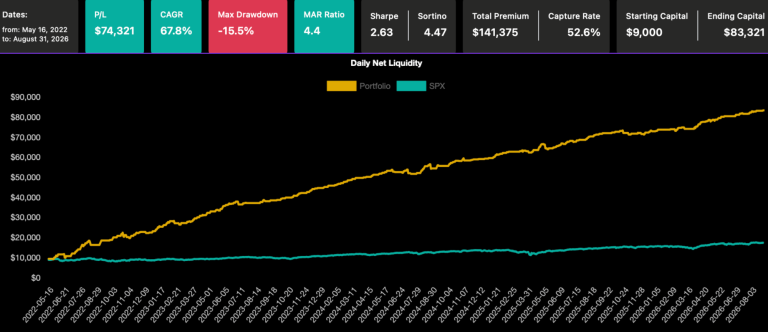
Diese Strategie kombiniert vier zeitversetzte 0DTE-Bull-Put-Spreads mit indikatorbasierten Einstiegen. Der Edge entsteht aus dem schnellen Zeitwertverfall am Verfallstag, der gezielten Auswahl von Delta, Spreadweite und Einstiegszeitpunkt sowie dem Einsatz von Indikatoren, die nur bei einem statistisch begünstigten Marktumfeld einen Einstieg zulassen.
Durch die begrenzten Spreads ist das maximale Risiko von Beginn an definiert, ein Übernachtrisiko besteht nicht. Die Strategien können unabhängig voneinander (also einzeln) und automatisiert gehandelt werden.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- Kapitaleinsatz: 9.000 $
- Kapitalrendite: > 60 %
- Profit je Trade: 97,92 $
- MAR: 4,4
- Trefferquote: 85,6 %
Erfahre mehr zu der Strategie:
Download 0DTE Bull Put Spread - vier Einstiege
0 DTE, Iron Condor
(3 Einstiege)
SPX
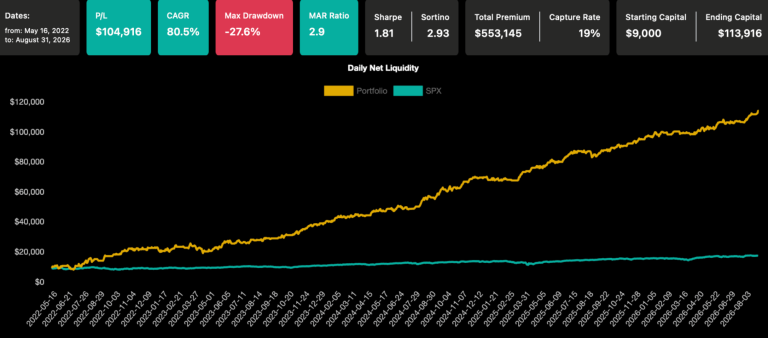
Dieser 0-DTE-Ansatz umfasst mehrere indikatorbasierte 0-DTE-Iron-Condor-Ansätze mit eng gefassten Spreads. Die Trades werden grundsätzlich täglich eröffnet, allerdings nur dann, wenn die jeweils verwendeten Indikatoren ein günstiges Marktumfeld signalisieren.
Der Edge entsteht aus Setup, Delta, Spreadweite, strukturiertem Einstieg und Zeitwertverfall. Das maximale Risiko ist von Beginn an klar begrenzt, zusätzliche Stop-Loss-Regeln sind nicht erforderlich. Auch die Iron-Condor-Strategien können unabhängig voneinander (also einzeln) und automatisiert gehandelt werden.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- Kapitaleinsatz: 9.000 $
- Kapitalrendite: > 70 % p.a.
- Profit je Trade: 84,47 $
- MAR: 2,9
- Trefferquote: 63,2 %
Erfahre mehr zu der Strategie:
Download 0DTE Iron Condor - drei Einstiege
0 DTE, Reverse Iron
Condor (2 Einstiege)
SPX
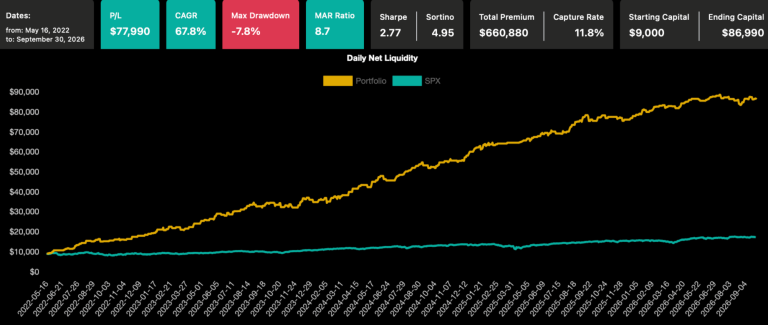
Diese Strategie kombiniert zwei Reverse Iron Condors als Debit-Struktur. Sie profitiert von steigender Volatilität und stärkeren Kursbewegungen in beide Richtungen. Das maximale Risiko ist von Beginn an klar begrenzt und entspricht dem gezahlten Debit. Ein aktiver Ausstieg ist nicht erforderlich, wodurch zusätzliche Slippage und Brokergebühren vermieden werden können. Der Einstieg erfolgt indikator- und regelbasiert und nur dann, wenn Marktstruktur und Volatilitätsumfeld ein klar definiertes, statistisch attraktives Chancen-Risiko-Verhältnis signalisieren. Beide Reverse-Iron-Condor-Strategien können unabhängig voneinander und automatisiert gehandelt werden.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis September 2026:
- Kapitaleinsatz: 9.000 $
- Kapitalrendite: > 60 %
- Profit je Trade: 179,34 $
- MAR: 8,7
- Trefferquote: 74,4 %
Erfahre mehr zu der Strategie:
Download 0DTE Reverse Iron Condor 2 Einstiege
II. CASHFLOW-STRATEGIEN
Protected Wheel Cashflow (PWC) und Seasonal Option Income (SOI) verfolgen dasselbe Ziel: regelmäßigen Options-Cashflow mit einem klar definierten, regelbasierten Vorgehen zu verbinden. Dabei setzen beide Strategien unterschiedliche Schwerpunkte.
PWC ist auf einen kontinuierlichen Cashflow ausgerichtet und kombiniert mehrere Optionsbausteine mit Diversifikation und gezielten Absicherungen. SOI verfolgt dagegen einen selektiveren Ansatz: Neue Positionen werden nur eröffnet, wenn saisonale, technische und strategische Kriterien gemeinsam eine historisch attraktive Ausgangslage anzeigen.
Was beide Strategien verbindet:
- System statt Bauchgefühl: klare Regeln für Einstieg, Management und Ausstieg
- Cashflow-orientierter Ansatz: Optionsprämien als zusätzliche Ertragsquelle
- Bewusstes Risikomanagement: Risiko wird bereits bei der Konstruktion der Trades berücksichtigt
- Diversifikation: Einsatz unterschiedlicher Basiswerte und Marktsegmente
- Effiziente Kapitalnutzung: vorhandenes Depotkapital bzw. Margin kann gezielt eingesetzt werden
- Weniger Abhängigkeit von kurzfristigen Marktprognosen: Entscheidungen basieren auf definierten Regeln und Setups
PWC, Protected Wheel Cashflow
Div. Underlyings
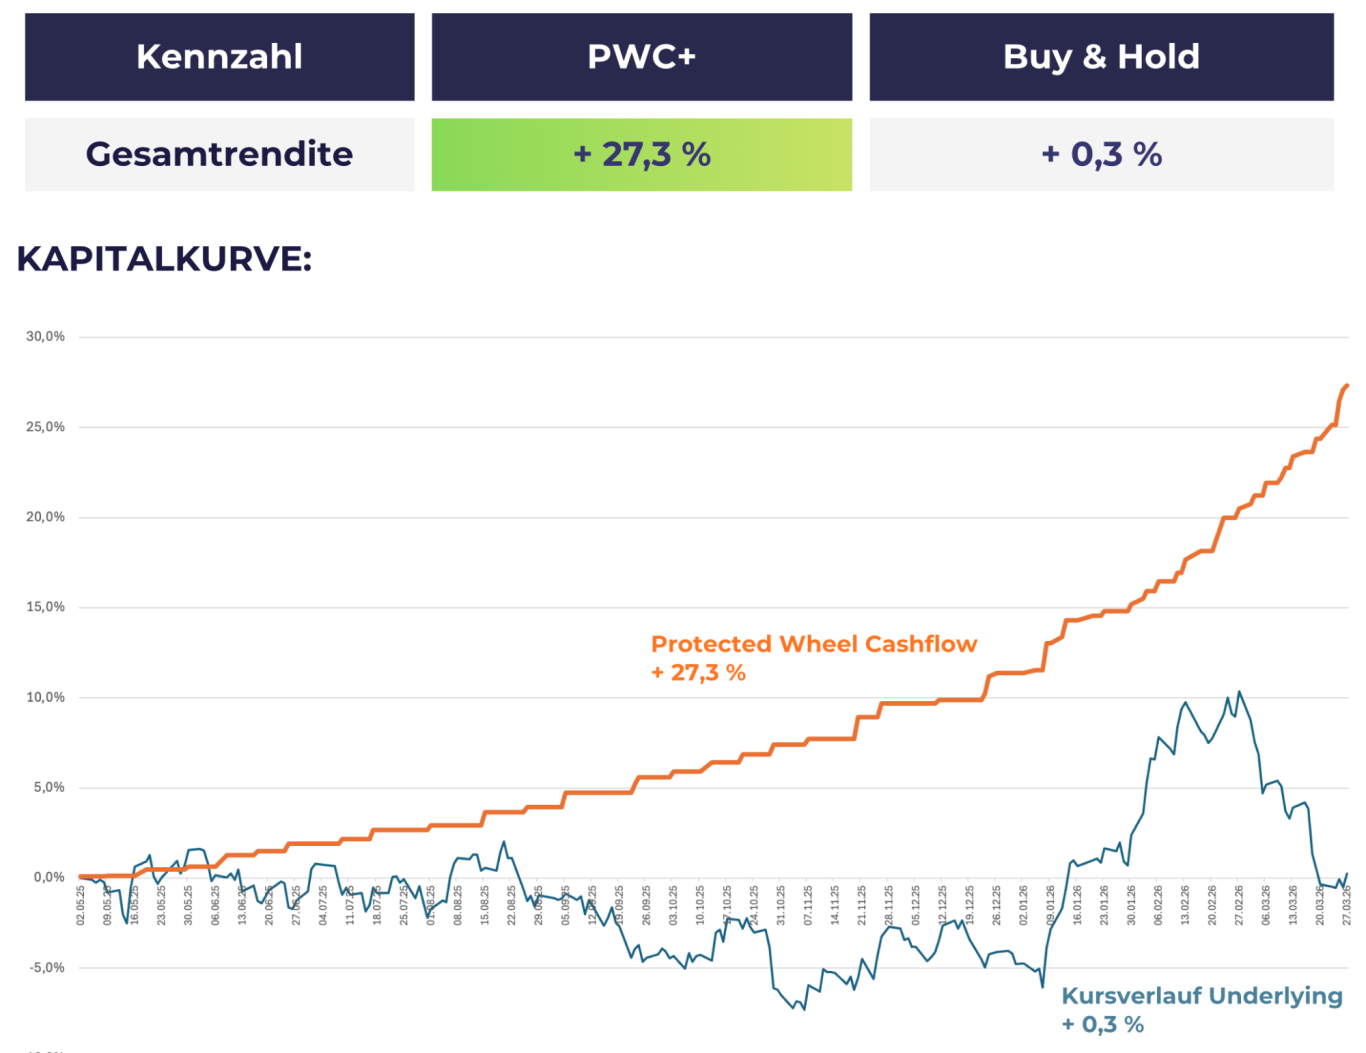
Die klassische Wheel-Strategie ist bei Optionshändlern beliebt, hat aber klare Schwächen: Wird ein Underlying eingebucht, können sich Buchverluste lange hinziehen. Ohne Hedge besteht in Abwärtstrends volles Marktrisiko. Bei falscher Titelauswahl droht ein langes Kapital-Bindungsrisiko.
Protected Wheel Cashflow setzt genau hier an und gleicht diese Nachteile aus. Die Strategie ist auf Planbarkeit, Risikopuffer und regelmäßige Erträge ausgelegt und kombiniert die bewährte Wheel-Mechanik mit zusätzlichen Schutz- und Diversifikationsbausteinen.
Durch den Einsatz von Put- und Call-Optionen lässt sich somit in jeder Marktphase, egal ob Bärenmarkt, geopolitische Krise, Zollcrash oder Bullenrally, ein stabiler Cashflow erzielen.
Erfahre mehr zu der Strategie: Download Protected Wheel Cashflow
SOI, Seasonal Option Income
Div. Underlyings
Die SOI-Strategie ist ein defensiver, regelbasierter Stillhalteransatz mit dem Ziel, aus einem bestehenden Depot zusätzlichen Cashflow zu generieren. Dabei werden nicht permanent Optionen verkauft: Ein Einstieg erfolgt nur dann, wenn mehrere Faktoren gleichzeitig ein günstiges Umfeld anzeigen.
Dazu verbindet die Strategie saisonale Muster, technische Rücksetzer, Momentum und einen bewusst defensiv gewählten Optionsaufbau. Verwendet werden ausgewählte, möglichst robuste und diversifizierende Underlyings.
Ein klar definiertes Gewinnziel sowie feste Regeln für das Management laufender Positionen sorgen dafür, dass Entscheidungen nicht aus dem Bauch heraus, sondern nach einem nachvollziehbaren Regelwerk getroffen werden.
Erfahre mehr zu der Strategie: Download Seasonal Option Income
III. HIGH-WIN-STRATEGIEN
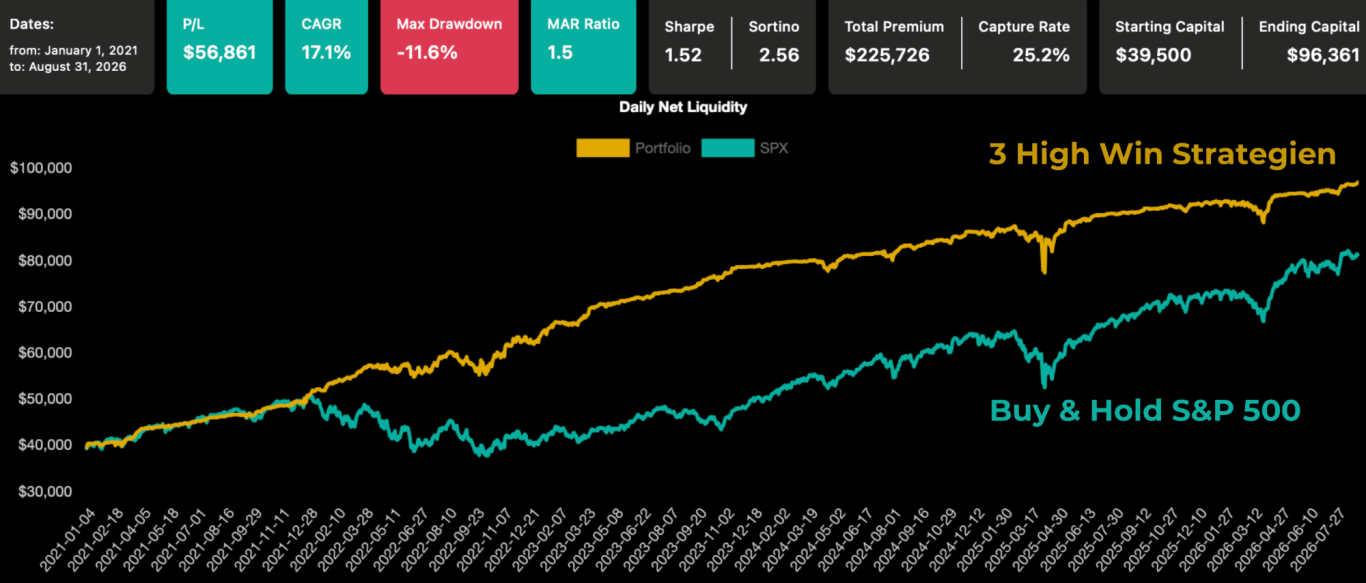
High Win steht für kontrolliertes Wachstum, strukturiertes Vorgehen und einen ruhigen, robusten Handelsansatz mit hoher Trefferquote. Zum Einsatz kommen bewährte Setups mit hoher Stabilität, die nicht bei jedem kleineren Rücksetzer direkt in den Stop Loss laufen. Stattdessen profitieren sie gezielt vom kontinuierlichen Zeitwertverfall und bieten eine entspannte Handelsweise mit planbarem Risiko. Die Strategien sind so konzipiert, dass sie auch in schwankenden Marktphasen verlässlich arbeiten, ohne nervöses Reagieren auf kurzfristige Bewegungen.
BULL PUT SPREAD I
SPY, Long Term
Regelmäßig aufgesetzter Bull Put Spread auf den S&P 500 ETF SPY, dessen Risiko über den Spread begrenzt ist. Dadurch besteht kein Slippage-Risiko. Ein indikatorbasierter Einstieg minimiert gezielt Klumpenrisiken (z.B. rund um Allzeithochs) und verkürzt die durchschnittliche Haltedauer der Positionen. Gleichzeitig schafft er die Voraussetzung, die Strategie auch (bzw. gerade) in anspruchsvollen Marktphasen effizient und kontrolliert umzusetzen. Die Strategie hat im Backtest seit 2016 eine Trefferquote von 100 %
Backtest (Zeitraum Januar 2021 bis August 2026):
- 100 % Trefferquote (inkl. Bärenmarkt 2022, Volaexplosion am 05.08.2024 und Zoll-Crash im April 2025)
- Kapitaleinsatz/Trade: 500 $, entspricht dem maximalen Risiko
- MAR-Ratio: 1,5
Erfahre mehr zu der Strategie:
Download Bull Put Shield I
BULL PUT SPREAD II
SPX, Long Term
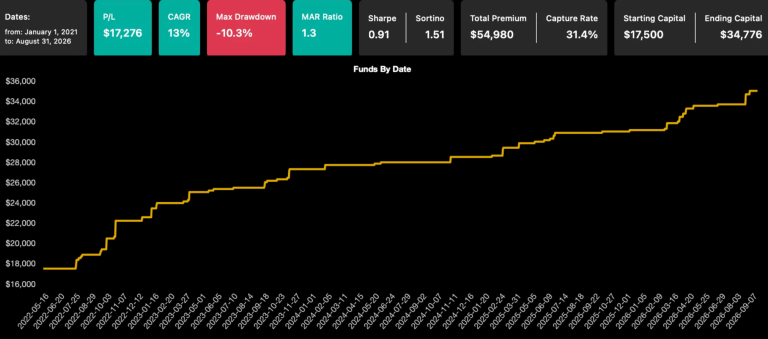
Systematisch aufgesetzter Bull Put Spread auf den S&P 500 Index SPX, dessen Risiko ebenfalls über den Spread absolut begrenzt ist. Die indikatorbasierten Einstiege begünstigen die gezielte Profitieren von steigenden Kursen und einem möglichen Abfallen der Volatilität. Da es sich um eine Stillhalterstrategie gehandelt, kann diese mit bestehendem Kapital auf Margin gehandelt werden. Die Strategie hat im Backtest seit 2016 eine Trefferquote von 100 %
Backtest (Zeitraum Januar 2021 bis August 2026):
- 100 % Trefferquote (inkl. Bärenmarkt 2022, Volaexplosion am 05.08.2024 und Zoll-Crash im April 2025)
- Rendite p.a.: 13 %
- MAR-Ratio: 1,3
Erfahre mehr zu der Strategie:
Download Bull Put Shield II
BULL PUT SPREAD III
SPY, Long Term
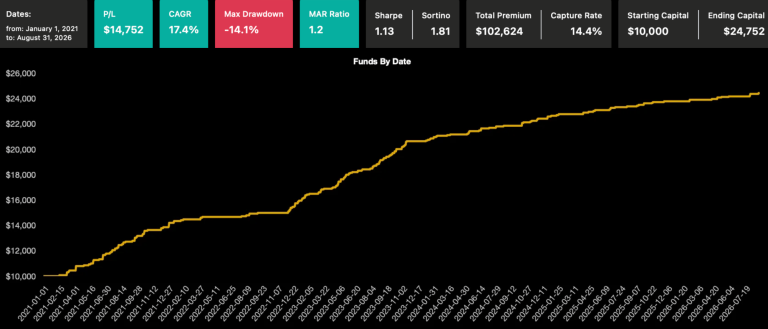
Dritte LEAP-Strategie basierend auf einem Bull Put Spread. Die Indikatoren weichen ab und ergänzen das LEAP-Portfolio gewinnbringend. Auch diese Strategie kann ohne zusätzliches Kapital mit dem bestehenden Margin-Rahmen gehandelt werden. Die Strategie hat im Backtest seit 2016 eine Trefferquote von 100 %
Backtest (Zeitraum Januar 2021 bis August 2026):
- 100 % Trefferquote (inkl. Bärenmarkt 2022, Volaexplosion am 05.08.2024 und Zoll-Crash im April 2025)
- Rendite p.a.: 17,4 %
- MAR-Ratio: 1,2
Erfahre mehr zu der Strategie:
Download Bull Put Shield III
SHORT PUT
SPY, Long Term
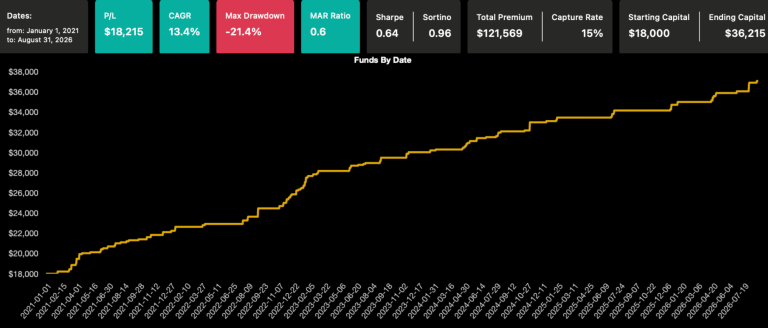
Ein regelmäßig aufgesetzter Short Put auf den SPY ETF mit indikatorbasierten Einstiegen und festen Ausstiegsregeln, der den relativen Zeitwertverfallvorteil von OTM-Optionen sich zu Nutze macht.
Backtest (Zeitraum Januar 2021 bis August 2026):
- 100 % Trefferquote
- resilient auch im Bärenmarkt 2022, Volaexplosion am 05.08.2024 und Zoll-Crash im April 2025
Erfahre mehr zu der Strategie:
Download Leap Shield
BULL PUT SPREAD IV
IWM, Long Term
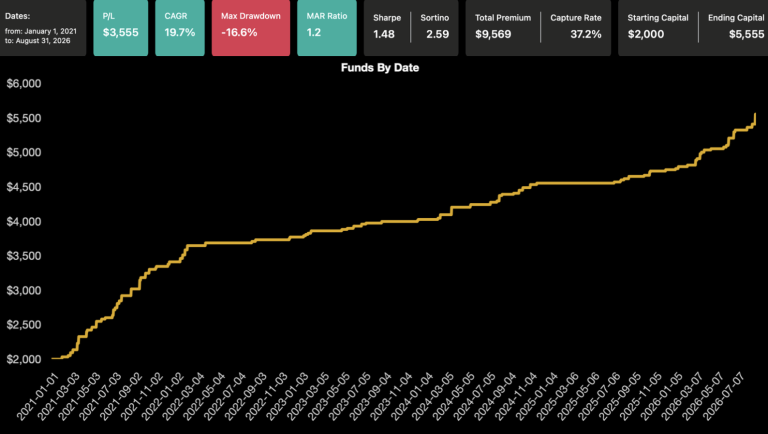
Bull Put Spread auf den Russel 2000 ETF IWM, dessen Risiko über den Spread begrenzt ist. Der Einstieg erfolgt auf Basis eines Indikators.
Backtest (Zeitraum Januar 2021 bis August 2026):
- 100 % Trefferquote
- kein Loser-Trade während Corona 2000, im Bärenmarkt 2022, bei der Volaexplosion am 05.08.2024 und im Zoll-Crash im April 2025
- Kapitaleinsatz/Trade: 1.000 $ (= maximales Risiko/Trade)
- MAR-Ratio: 1,2
- Rendite p.a.: 19,7 %
Erfahre mehr zu der Strategie:
Download Bull Put Shield IV IWM
BULL PUT SPREAD
SPY, Mid Term
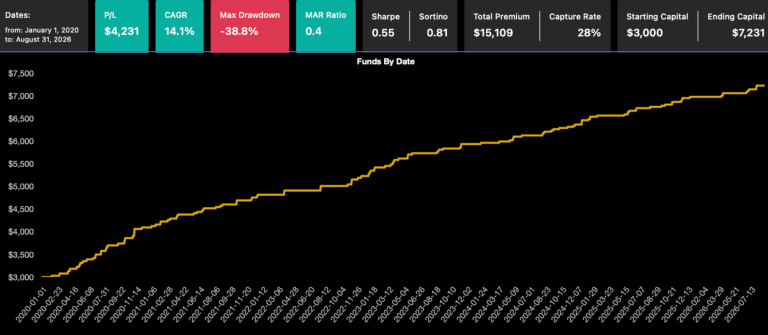
Bull Put Spread auf den SPY S&P 500 ETF, der wöchentlich nach Indikator aufgesetzt wird. Das Risiko ist auch hier über den Spread absolut begrenzt. Der Einstieg findet indikatorbasiert wöchentlich statt.
Backtest (Zeitraum Januar 2020 bis August 2026):
- 100 % Trefferquote
- kein Loser-Trade in 2020 (Corona), im Bärenmarkt 2022, bei der Volaexplosion am 05.08.2024 und im Zoll-Crash im April 2025
- Kapitaleinsatz/Trade: 1.000 $, was dem maximalen Risiko je Trade entspricht
- durchschnittliche Dauer des Trades: 26,7 Tage
Erfahre mehr zu der Strategie:
Download Bull Put Shield V
SHORT PUT
EU-ETFs, Long Term
Regelmäßig aufgesetzte, aus dem Geld liegende Short-Puts mit längerer Laufzeit auf die marktbreiten ETFs EURO STOXX 50 und DAX 40.
Die Strategie ist regelbasiert (klare Ein-/Ausstiegs-Regeln) und nutzt den relativen Zeitwertverfall. Als Diversifikation zu US-lastigen Optionsdepots werden Prämien in EUR erzielt.
Erfahre mehr zu der Strategie:
Download Leap Shield EU
BULL PUT SPREAD
APPL, Long Term
Wahlweise wöchentlicher oder monatlicher Bull Put Spread auf die Apple-Aktie. Das Risiko ist über den Spread absolut begrenzt. Dadurch besteht kein Slippage-Risiko.
Backtest (Zeitraum Januar 2020 bis September 2025):
- 100 % Trefferquote
- kein Loser-Trade im Bärenmarkt 2022, bei der Volaexplosion am 05.08.2024 und im Zoll-Crash im April 2025
- Kapitaleinsatz/Trade: 1.000 $
- maxim. Risiko/Trade: 1.000 $
- durchschnittliche Dauer des Trades: 44,8 Tage
Erfahre mehr zu der Strategie:
Download Bull Put Shield Apple
112-Strategie
SPY, Mid Term
Ein bullisher Trade mit bearisher "Falle" auf den S&P 500 ETF SPY.
Backtest (Zeitraum Januar 2020 bis Mai 2025):
- 100 % Trefferquote
- 73 $ Profit je Trade
- durchschnittliche Dauer des Trades: 14 Tage
Performance dieser Strategie seit 2021:
Download Backtest
IV. DEFINED-RISK-STRATEGIEN
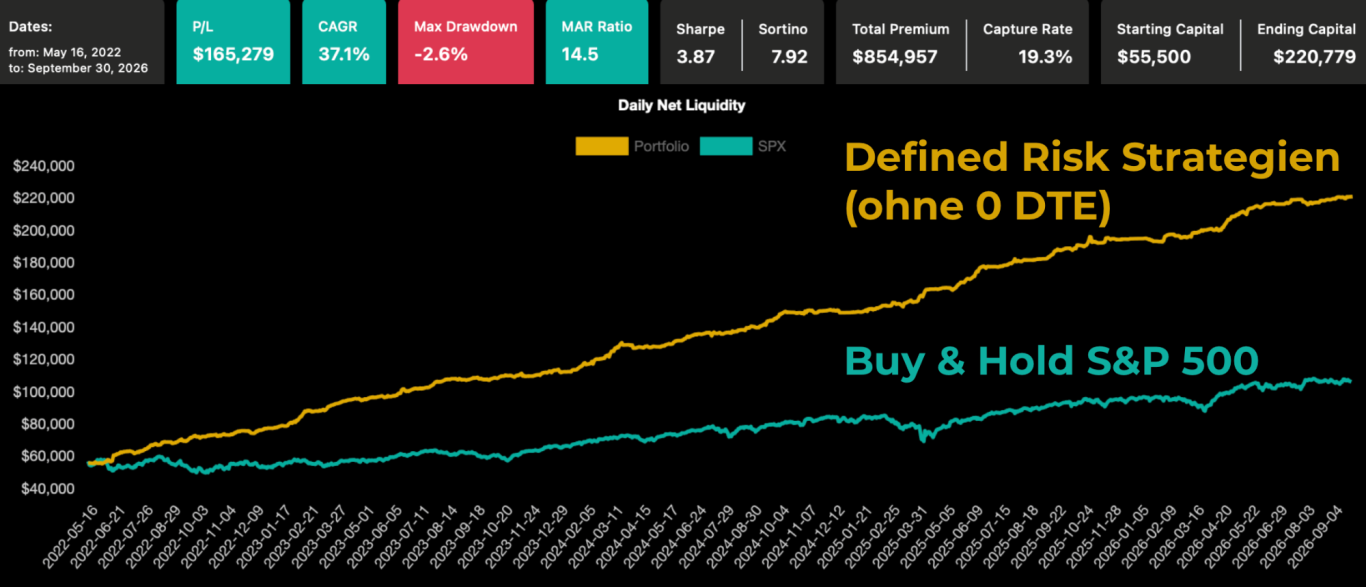
Defined Risk steht für Effizienz, Struktur und kalkulierbares Risiko: Strategien wie der Calendar Spread zählen zu den Debit-Strategien: Das maximale Risiko ist auf den eingesetzten Kapitalbetrag begrenzt bei gleichzeitig attraktiverer Renditeerwartung im Vergleich zu klassischen Stillhalterstrategien. Die Trades sind nur wenige Tage im Markt und es wird wöchentlich mit demselben Kapital gearbeitet. Die Strategien weisen eine stabile Kapitalkuve und ein hohes MAR-Ratio auf.
Die Performance für den gleichzeitigen Handel aller Defined-Risk-Strategien im Vergleich zu einem Buy & Hold Investment in den S&P 500 findest du hier:
Download Defined-Risk-Performance-Vergleich
Double Calendar Spread
SPX, Diverse Tage
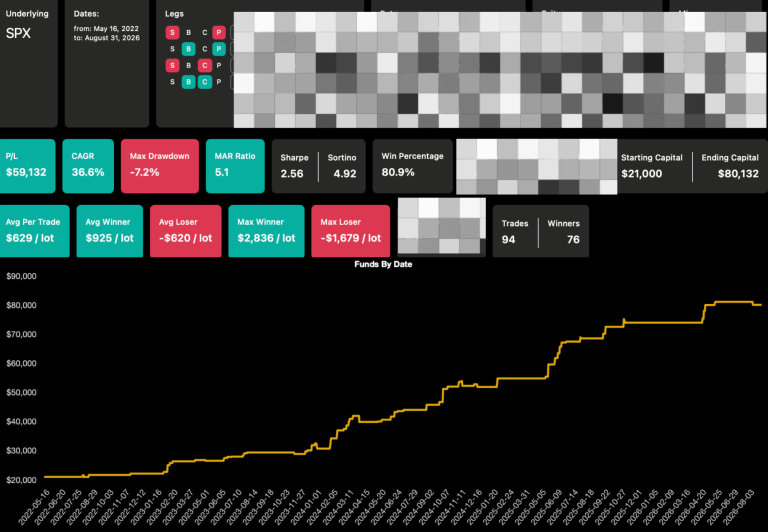
Die Calendar-Spread-Strategie nutzt mehrere Einstiegszeitpunkte pro Woche, sofern die definierten strategiebezogenen Indikatoren ein entsprechendes Einstiegssignal liefern.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- durchschnittlicher Profit je Trade: +629 $
- durchschnittlicher Gewinner ist höher als Loser (+929 $ vs. -620 $)
- Kapitalrendite > 30 % p.a.
- MAR: 5,1
Erfahre mehr zu der Strategie:
Download Calendar Spread - Diverse Tage
Double Calendar Spread
SPX, Dienstag
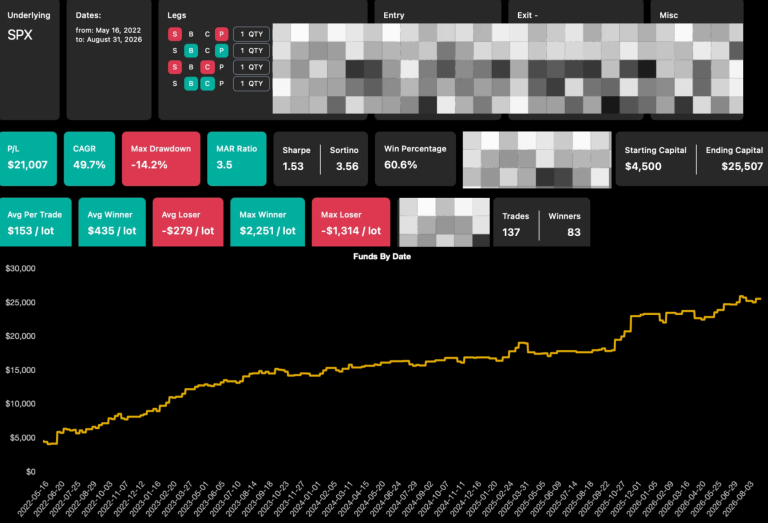
Der Dienstags-Calendar Spread ist nur kurz im Markt. Der Einstieg erfolgt ausschließlich indikatorbasiert.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- Kapitaleinsatz je Trade: ca. 1.200 $ (Debit)
- durchschnittlicher Profit je Trade: +153 $
- durchschnittlicher Gewinner ist höher als Loser (+435 $ vs. -279 $)
- Kapitalrendite > 40 % p.a.
- MAR: 3,5
- das Kapital wird wöchentlich reinvestiert
Erfahre mehr zu der Strategie:
Download Calendar Spread - Dienstag
Double Calendar Spread
SPX, Mittwoch
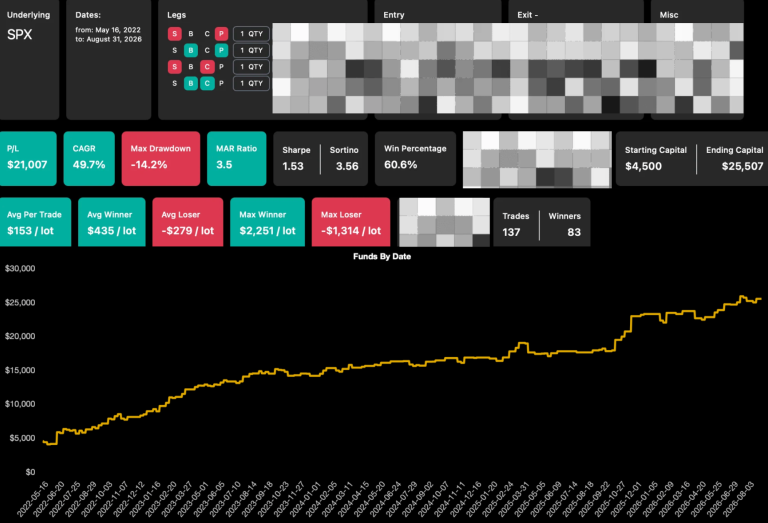
Der Mittwochs-Calendar Spread ist ebenfalls nur sehr kurz im Markt. Der Einstieg erfolgt indikatorbasiert.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- Kapitaleinsatz je Trade: ca. 1.200 $ (Debit)
- durchschnittlicher Profit je Trade: +98 $
- durchschnittlicher Gewinner ist höher als Loser (+422 $ vs. -317 $)
- Kapitalrendite > 50 % p.a.
- MAR: 3,8
- das Kapital wird wöchentlich reinvestiert
Erfahre mehr zu der Strategie:
Download Calendar Spread - Mittwoch
Double Calendar Spread
SPX, Freitag
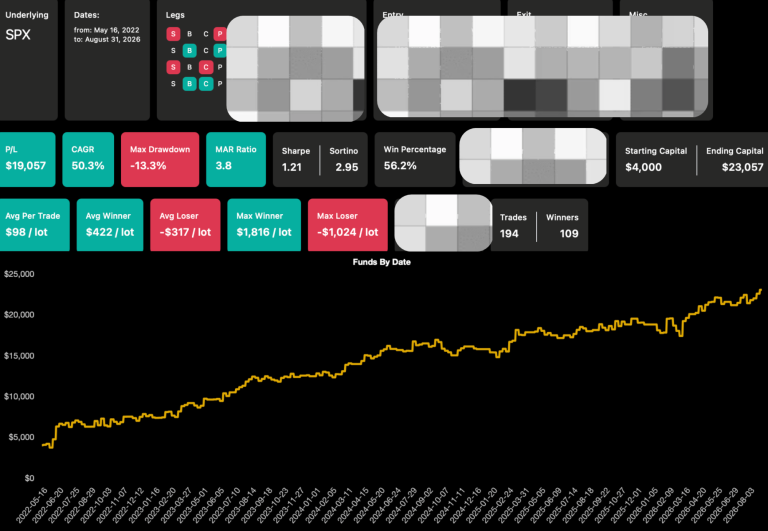
Dieser Double Calendar Spread wird wöchentlich freitags eröffnet und erreicht sein Ziel innerhalb von 5 Werktagen. Die Strategie profitiert von der schnellen Abnahme des Zeitwerts (Theta) der verkauften Option sowie von einem Anstieg der Volatilität. Das maximale Risiko ist als Debit-Strategie in sich begrenzt.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- durchschnittlicher Profit je Trade: +254 $
- durchschnittliche Tradedauer: 5,0 Tage
- Kapitalrendite > 40 % p.a.
- MAR: 2,8
Erfahre mehr zu der Strategie:
Download Calendar Spread - Freitag
1 DTE
Iron Condor
QQQ
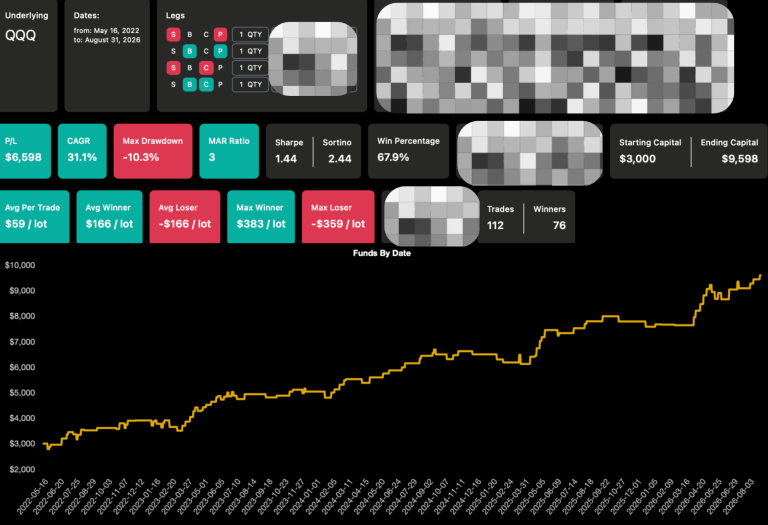
Regelmäßiger Iron Condor mit einer Laufzeit von 1 Tag (1 DTE) auf den Nasdaq-100-ETF QQQ. Die Auswahl erfolgt nur bei einem klaren positiven Marktmomentum, wodurch die Wahrscheinlichkeit für einen raschen Zeitwertverfall erhöht wird. Durch die begrenzte Spanne zwischen den Short- und Long-Positionen ist das maximale Risiko klar definiert. Ziel der Strategie ist es, vom beschleunigten Zeitwertverfall kurz vor dem Verfallstag zu profitieren und so regelmäßige Erträge bei kontrolliertem Risiko zu generieren.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis August 2026:
- Kapitaleinsatz/Trade: 1.000 $ (entspricht dem Spread)
- mehrfacher Einstieg/Woche
- Kapitalbindung ist auf maximal 2 offene Trades begrenzt
- Profit je Trade = +59 $
- Trefferquote = 67,9 %
- Kapitalrendite > +30 % p.a.
- MAR: 3,0
Erfahre mehr zu der Strategie:
Download 1DTE Iron Condor QQQ
1 DTE
Bull Put Spread
SPX
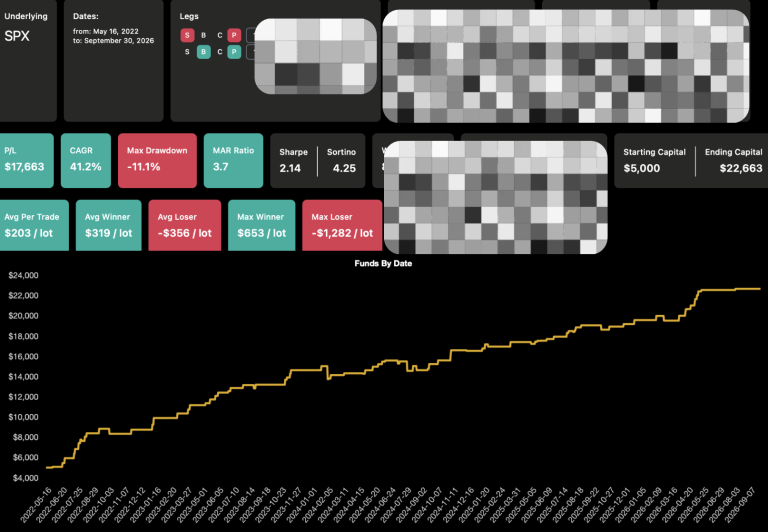
Mehrmals pro Woche indikatorbasiert aufgesetzter Bull Put Spread mit extrem kurzer Laufzeit (1 DTE). Durch die Spread zwischen Short- und Long-Put ist das maximale Risiko klar definiert. Ziel der Strategie ist es, vom beschleunigten Zeitwertverfall kurz vor dem Verfallstag zu profitieren und so regelmäßige Erträge bei kontrolliertem Risiko zu generieren.
Ergebnisse des Backtests für den Zeitraum Mai 2022 bis September 2026:
- Kapitaleinsatz/Trade: 2.500 $ (entspricht dem Spread)
- mehrmals wöchentlich aufgesetzt
- Kapitalbindung ist auf eine offene Position begrenzt
- Profit je Trade = +203 $
- Trefferquote = 82,8 %
- Kapitalrendite > +40 % p.a.
- MAR: 3,7
Erfahre mehr zu der Strategie:
Download 1DTE Bull Put Spread SPX
IRON CONDOR
SPX
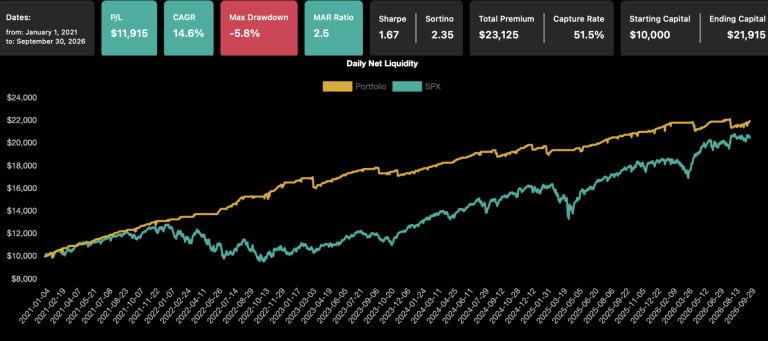
Wöchentlich aufgesetzter Iron Condor mit kurzer Tradedauer (durchschnittlich < 9 Tage).
Ergebnisse des Backtests für den Zeitraum Janur 2021 bis September 2026:
- wöchentlich aufgesetzt
- Profit je Trade = +102 $
- Trefferquote = 93,2 %
- Kapitalrendite: +14,6 % p.a.
- MAR: 2,6
Erfahre mehr zu der Strategie:
Download Short Term Iron Condor SPX